



Ha kedveled az oldalunkat, jelölj meg minket a Google-ban kedvenc forrásként — így gyakrabban látod majd a cikkeinket a keresőben!
★Jelölj meg minket preferált forráskéntAz akkumulátor-nyersanyagok újrahasznosítása az egyik leghatékonyabb eszköz arra, hogy az elektromobilitás felfutása ne a bányászat további bővítésével járjon – állítja az Öko-Institut 2026. október 19-én közzétett tanulmánya. A SOMO, a Seas At Risk és a PowerShift megbízásából készült elemzés szerint 2040-re a másodnyersanyagok bevetésével a primer lítium- és nikkeligény akár a felével, a kobaltigény közel 70 százalékkal csökkenhet. A kutatók azonban azt is hangsúlyozzák: a recycling önmagában nem csökkenti az akkumulátorokba építendő anyagmennyiséget, ehhez a járművekhez és a közlekedési szokásokhoz is hozzá kell nyúlni.
A Stefanie Degreif és Moritz Mottschall által jegyzett Decarbonising Road Transport Beyond Mining-Intensive Pathways öt beavatkozási területet vizsgál: az akkumulátorok újrahasznosítását, a járművek méretcsökkentését (downsizing), az energiahatékonyságot, a közlekedési módváltást és a forgalomkerülést. Mindegyiknél számszerűsíti a kritikus nyersanyag-megtakarítás lehetséges mértékét, majd sorra veszi, mely uniós jogszabályok és milyen határidőkkel adnak beavatkozási pontot. Ebben a cikkben a hangsúly az újrahasznosításon van, de a másik négy területet is áttekintjük, mert a tanulmány fő üzenete éppen az, hogy ezek együtt adnak valódi hatást.
Röviden: Az akkumulátor-nyersanyagok újrahasznosítása az Öko-Institut friss tanulmánya szerint 2040 körül 25–50%-kal csökkentheti a primer lítium-, 35–50%-kal a nikkel- és 60–70%-kal a kobaltigényt az EU-ban. A teljes anyagigény ettől nem lesz kisebb, ezért a szerzők a kisebb és hatékonyabb autókat, valamint a kevesebb autóhasználatot is szükségesnek tartják.
Miért most került napirendre a bányászat alternatívája?
Az elektromos autók piaci súlya gyorsan nő: 2026 első félévében már minden ötödik új személyautó tisztán akkumulátoros volt az Európai Unióban. A tanulmány fókuszában álló öt fém – kobalt, lítium, mangán, nikkel és réz – mindegyike kritikus és stratégiai nyersanyag az uniós besorolás szerint, és a kitermelésük rendkívül koncentrált.
A számok beszédesek. A kobalt globális bányatermelésének mintegy 74 százaléka a Kongói Demokratikus Köztársaságból származik, a nikkel 67 százaléka Indonéziából. A lítium, a kobalt, a nikkel és a mangán esetében a három legnagyobb termelő ország együtt a világtermelés több mint 70 százalékát adja. Az EU kobaltbeszerzésének értékben mért 70 százaléka Kínán keresztül érkezik.
A szerzők szerint a meglévő és tervezett uniós szakpolitikák többsége a kínálat növelésére – új bányákra, új beszerzési partnerségekre – koncentrál. A tanulmány ezt a logikát fordítja meg: azt vizsgálja, mennyivel lehet csökkenteni a keresletet, mielőtt újabb bányanyitásokról – szárazföldön vagy akár a tengerfenéken – kellene dönteni.
Mit mutatnak a számok az akkumulátor-nyersanyagok újrahasznosítása esetén?
A tanulmány több forrás eredményeit gyűjti össze. Az akkumulátor-nyersanyagok újrahasznosítása révén elérhető primernyersanyag-megtakarítás becslései a következők:
- 2035-re: lítium 11%, nikkel 16%, kobalt 40%, mangán 10% (abszolút értékben ez a tanulmány saját, harmonizált számítása szerint mintegy 8 ezer tonna lítiumot, 79 ezer tonna nikkelt, 29 ezer tonna kobaltot és 6 ezer tonna mangánt jelent);
- 2040-re: lítium 52%, nikkel 50%, kobalt 69%, mangán 19% (36 ezer tonna lítium, 250 ezer tonna nikkel, 51 ezer tonna kobalt);
- 2045-re egy másik modell szerint: lítium 33%, nikkel 40%, kobalt 46%.
Összefoglalva a kutatók úgy látják, hogy 2040–2045 körül a lítiumnál 25–50, a kobaltnál 60–70, a nikkelnél 35–50 százalékos csökkenés reális a primer igényben. A mangánra és a rézre nem állt rendelkezésre összevethető adat; a mangán esetében a szerzők a kobalthoz hasonló nagyságrendet feltételeznek.
Az újrahasznosításnak klímahaszna is van: a lítium visszanyerése a technológiától és a cellakémiától függően 17–61 százalékkal kisebb üvegházgáz-kibocsátással járhat, mint a primer előállítás.
Érdemes észrevenni, hogy a 2045-ös értékek alacsonyabbak a 2040-eseknél. Ez nem azt jelenti, hogy az újrahasznosítás hatása csökkenne, hanem azt, hogy különböző tanulmányok, eltérő rendszerhatárokkal és alapforgatókönyvekkel számoltak. A szerzők maguk is figyelmeztetnek: a táblázat számai nem hasonlíthatók össze közvetlenül.
Az újrahasznosítás a primer igényt csökkenti, nem a teljeset
A tanulmány egyik legfontosabb – és a közbeszédben gyakran elsikkadó – megállapítása, hogy a recycling nem csökkenti az akkumulátorokba építendő anyag teljes mennyiségét. Csak annyit ér el, hogy ebből a mennyiségből kevesebbnek kell bányából származnia. Ha az autók és akkumulátoraik tovább nőnek, az újrahasznosítás „fut a kereslet után”.
A folyamat két, egymástól jól elkülönülő lépésből áll:
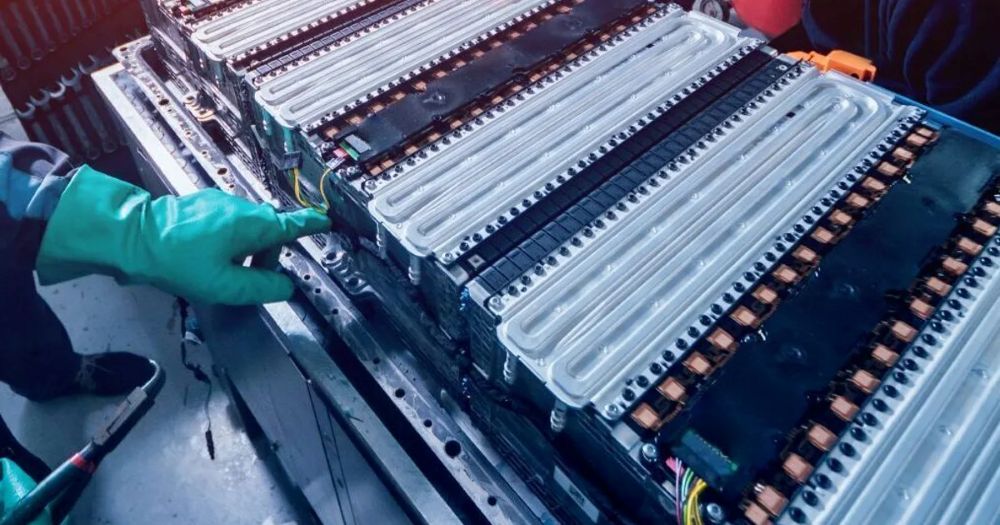
- előkezelés („spoke” telephelyek), ahol a cellákat aprítják, és az értékes fémeket tartalmazó köztes terméket, a fekete masszát (black mass) állítják elő;
- finomítás („hub” telephelyek), ahol a fekete masszából – jellemzően hidrometallurgiai eljárással – akkumulátor-minőségű lítium-, kobalt- és nikkelvegyületeket nyernek vissza.
A tanulmány szerint az anyagi érték csak akkor marad Európában, ha a finomító kapacitás is itt épül meg; az előkezelés önmagában ehhez nem elég. Ez egybecseng azzal, amit a Transport & Environment elemzése kapcsán már bemutattunk: az EU-ban keletkező fekete massza legalább kétharmada elhagyja az Uniót, jellemzően Dél-Korea és Délkelet-Ázsia irányába. A zárt láncú visszanyerés működő ipari példája egyébként már létezik: a Tesla saját közlése szerint az Egyesült Államokban a kulcsfontosságú akkumulátor-anyagok több mint 90 százalékát nyeri vissza.
Fontos fordulópont, hogy 2026 novemberétől a hulladékká vált lítiumion-akkumulátorok és a fekete massza veszélyes hulladéknak minősülnek (EU 2025/935), így nem OECD-országokba történő kivitelük tilossá válik. A szerzők szerint ez az európai újrahasznosító kapacitások kiépítését segítheti.
A kapacitásépítés ugyanakkor nem megy magától. A WWF Németország térképe alapján a tanulmány rámutat, hogy több bejelentett európai akkumulátor-újrahasznosító projektet már töröltek – a magas beruházási igény, a bizonytalan alapanyag-ellátás és a helyi elfogadottság hiánya miatt. A gazdaságossági oldalt korábban egy lipcsei vizsgálat kapcsán részleteztük: a technológia működik, az üzleti modell viszont még nem.
Kik a szereplők, és mi kell nekik?
A tanulmány érdekes módon az iparágon belüli érdekellentétet is megnevezi. Az aprítók és a fekete massza előállítói jelenleg az exportmodellből profitálnak. A hidrometallurgiai újrahasznosítóknak viszont beruházási támogatásra és kiszámítható alapanyagra van szükségük: pontos információra a beérkező akkumulátorok mennyiségéről, kémiájáról és anyagösszetételéről – amit részben a digitális akkumulátor-útlevél biztosíthat –, valamint garanciára, hogy az autó- és akkumulátorgyártók valóban megveszik a visszanyert anyagot.
A gyártók oldaláról az adminisztratív teher és a finanszírozási igény miatt ellenállás várható a szigorúbb újrahasznosítási követelményekkel szemben. A kiterjesztett gyártói felelősség (EPR) rendszerei azonban már most is számolásra kényszerítik őket a jövőbeli újrahasznosítási kötelezettségekkel, így a hatékonyabb recycling számukra is pénzügyi kérdéssé válik.
Uniós menetrend: hol lehet beavatkozni?
A tanulmány részletesen végigveszi a jogszabályi beavatkozási pontokat. Az újrahasznosítás szempontjából a legfontosabbak:
- Akkumulátor-rendelet (2023/1542): a 8. cikk kötelező újrahasznosítottanyag-tartalmat ír elő – lítiumra 6% (2031) és 12% (2036), kobaltra 16% és 26%, nikkelre 6% és 15%. A célokat 2028-ban a nyersanyag-elérhetőség fényében felülvizsgálják; a szerzők szerint ekkor meg kell tartani a jelenlegi ambiciózus szinteket.
- Az akkumulátor-rendelet 2031 közepéig esedékes felülvizsgálata: a tanulmány javasolja a mangán és a grafit bevonását, valamint azt, hogy újrahasznosított tartalomnak csak a zárt láncból – akkumulátorgyártási selejtből és élettartamuk végén járó lítiumion-akkumulátorokból – származó anyag számítson. Ez megakadályozná, hogy más ágazatok másodnyersanyagait egyszerűen átcsoportosítsák az akkumulátoriparba.
- Kritikus nyersanyagokról szóló rendelet (CRMA): 2030-ra az uniós újrahasznosító kapacitásnak az éves stratégiai nyersanyag-fogyasztás legalább 25 százalékát kell tudnia fedezni. A hulladékáramokra vonatkozó kapacitás-referenciaértékekről szóló felhatalmazáson alapuló jogi aktusokat 2027. január 1-jéig kell elfogadni; a kritikus nyersanyagok listáját 2027 májusáig vizsgálják felül. A tagállamok 26. cikk szerinti nemzeti programjai a tanulmány szerint már késésben vannak.
- Körforgásos gazdasági jogszabály (Circular Economy Act): a Bizottság 2026 végén mutatja be a tervezetet, az elfogadás 2027-ben várható. Célja a másodnyersanyagok uniós piacának megteremtése.
- További kapcsolódó eszközök: a RESourceEU akcióterv és benne a Battery Booster, az ipari gyorsítási jogszabály (Industrial Accelerator Act) közbeszerzési eszközei, a 2026 augusztusában hatályba lépett ELV-rendelet (a „eltűnő” járművek problémája), valamint az ökodizájn-rendelet (ESPR), amelynek 2030-as felülvizsgálata dönt arról, maradjanak-e kizárva a járművek a hatálya alól.
A másik négy emelő: kisebb autók, hatékonyabb hajtás, kevesebb autózás
A tanulmány szerint az újrahasznosítás csak az egyik oldal; a kereslet mérséklése legalább ilyen fontos.
Méretcsökkentés (downsizing). Ambiciózus forgatókönyvekben a kisebb autók 2035-re nagyjából 17 százalékkal csökkenthetik a kulcsfontosságú akkumulátor-anyagok iránti igényt, 2045-re a lítiumnál 18, a nikkelnél 19, a kobaltnál 21 százalékkal. Az uniós Automotive Omnibus egy új, M1E kategóriát javasol a kis, megfizethető elektromos autóknak, legfeljebb 4,2 méteres hosszal. A szerzők ezt 4,0 méterre szűkítenék. Példaként a japán kei autókat hozzák, amelyek 2016-ban a japán járműállomány közel 40 százalékát adták. Kockázatként a visszapattanó hatást (rebound) említik: ha a kis autó nem lecseréli, hanem kiegészíti a nagyot, a háztartások járműparkja nő.
Energiahatékonyság. Ugyanakkora hatótávhoz kisebb akkumulátor is elég, ha az autó kevesebbet fogyaszt. A becslések szerint ez 2035-re mintegy 14 százalékos, 2050-ig kumuláltan 25–29 százalékos anyagmegtakarítást hozhat. Az EU-ban jelenleg nincs olyan jogi ösztönző, amely az elektromos autók energiahatékonyságát szabályozná – Kínában 2026 januárjától már kötelező fogyasztási szabvány van érvényben. A szerzők a CO₂-flottaszabványba építenék be a minimális energiahatékonysági küszöböt, a gépjármű-címkézési irányelvbe pedig az A–G energiaosztályokat.
Módváltás és forgalomkerülés. A tömegközlekedésre, kerékpárra és gyaloglásra való áttérés, valamint a felesleges utak elkerülése a becslések szerint 2035-re 10, 2050-re körülbelül 36 százalékkal csökkentheti a lítium-, nikkel- és kobaltigényt (ez a becslés a kis- és nehézgépjárműveket is tartalmazza). Ezeknek a döntéseknek a többsége tagállami és önkormányzati hatáskör, az EU szerepe főként közvetett: a 2028–2034-es többéves pénzügyi keret, a fenntartható városi mobilitási tervek (SUMP) TEN-T-rendeletbeli kötelezettsége, valamint a 2028-ban induló ETS2 és a Szociális Klímaalap.
Magyar olvasat: mit jelent ez itthon?
A tanulmány Magyarországot nem nevezi meg, de a hazai iparszerkezet miatt több megállapítása közvetlenül ránk vonatkozik.
Az első a nyersanyagforrás kérdése. Európában az élettartamuk végére ért elektromosautó-akkumulátorok mennyisége egyelőre kicsi; a fekete massza nagy része gyártási selejtből származik. Mivel Magyarországon több nagy cellagyár működik, a hazai gyártási hulladék európai léptékben is jelentős alapanyagbázist jelent. A tanulmány javaslata – hogy újrahasznosított tartalomnak csak a zárt láncból származó anyag számítson – éppen ezt a forrást értékelné fel.
A második a hozzáadott érték. Ha Magyarországon elsősorban előkezelő (aprító) kapacitás épül, finomító viszont nem, akkor a tanulmány logikája szerint a visszanyert fémek értéke máshol realizálódik. A 2026 novemberétől érvényes veszélyeshulladék-minősítés és a Circular Economy Act várható exportkorlátozásai ezt az egyensúlyt átrendezhetik.
A harmadik a társadalmi elfogadottság. A tanulmány a projekttörlések egyik okaként a helyi ellenállást nevezi meg – ezt itthon is jól ismerjük: a Miskolc melletti Alsózsolcára tervezett Andrada-féle akkumulátor-feldolgozó a helyiek tiltakozása után meghiúsult. A kormány idén bejelentett környezetvédelmi döntéscsomagjában bejelentette, hogy megszűnik az a lehetőség, amely alapján az akkumulátor-újrafeldolgozó üzemek helyszínét miniszter egyedi döntéssel jelölhette ki. Az átlátható engedélyezés és a valós környezeti garanciák nélkül a legjobb szándékú recycling-stratégia is elakad.
A negyedik a lakossági gyűjtés. Az autóipari akkumulátorok mellett a hordozható lítiumion-akkumulátorok szelektív gyűjtése is része a nyersanyag-körforgásnak – és a hulladékkezelő telepek biztonságának. Erről korábban a lítium-ion akkumulátor-újrahasznosítási piac növekedése kapcsán is írtunk.
Módszertani fenntartások
A tanulmány erős üzenetet hordoz, de néhány korlátját érdemes szem előtt tartani:
- A becslések nem összemérhetők. A százalékos megtakarítások különböző forrásokból származnak, eltérő időtávokkal, rendszerhatárokkal és alapforgatókönyvekkel. Az abszolút tonnaértékeket a szerzők harmonizált feltevésekkel, az ELV- és az akkumulátor-rendelet uniós hatásvizsgálatainak forgatókönyveire építve számolták – ezek az adatok csak 2040-ig állnak rendelkezésre.
- Szakirodalmi áttekintésről van szó, nem saját modellezésről. A priorizálást két szakértői interjú (IMT, illetve T&E/Clean Cities Campaign) validálta, a szakirodalom feldolgozásához a szerzők MI-alapú eszközt is használtak.
- A megrendelők érdekeltek. A SOMO, a Seas At Risk és a PowerShift nyíltan a bányászat – köztük a mélytengeri bányászat – visszaszorítása mellett érvel. Ez nem teszi érvénytelenné az eredményeket, de magyarázza a hangsúlyokat.
- A módváltási becslések optimisták. A szerzők maguk is jelzik, hogy a vizsgált tanulmányok többsége nem elemzi, hogyan fordítható le a kevesebb autóhasználat kevesebb új autó eladására.
- A cellakémia nem volt a vizsgálat tárgya. A lítium-vas-foszfát (LFP) akkumulátorok nem tartalmaznak kobaltot és nikkelt, de kisebb energiasűrűségük miatt összességében több anyagot igényelhetnek – és kevesebb visszanyerhető értéket hordoznak, ami az újrahasznosítás gazdaságosságát is rontja.
Összegzés
Az Öko-Institut elemzése nem azt állítja, hogy az elektromobilitás bányászat nélkül is működhet, hanem azt, hogy a szükséges bányászat mértéke szakpolitikai döntés kérdése. Az akkumulátor-nyersanyagok újrahasznosítása ebben a kép legkézzelfoghatóbb, jogilag már megalapozott eleme: a célértékek megvannak, a kérdés az, hogy a 2028-as és a 2031-es felülvizsgálat során megmaradnak-e, és hogy Európa a fekete massza előállításán túl a finomításig is eljut-e. A kisebb és hatékonyabb autók, valamint a kevesebb autózás nélkül azonban az újrahasznosítás csak a növekvő kereslet egy részét tudja ellensúlyozni.
GYIK: akkumulátor-nyersanyagok újrahasznosítása
Mennyivel csökkentheti az akkumulátor-nyersanyagok újrahasznosítása a bányászati igényt?
Az Öko-Institut által összegzett becslések szerint 2040–2045 körül jelentősen. A primer lítiumigény 25–50, a nikkeligény 35–50, a kobaltigény 60–70 százalékkal csökkenhet az Európai Unióban. Egy 2040-re vonatkozó forrás szerint ez mintegy 36 ezer tonna lítium, 250 ezer tonna nikkel és 51 ezer tonna kobalt megtakarítását jelentheti.
Csökkenti-e az újrahasznosítás az akkumulátorok teljes anyagigényét?
Nem, csak a bányából származó, primer anyag iránti igényt csökkenti. Az akkumulátorokba építendő anyag teljes mennyisége változatlan marad, ha az autók és az akkumulátorok mérete tovább nő. Ezért a tanulmány a kisebb, energiahatékonyabb járműveket, valamint a módváltást és a forgalomkerülést is szükségesnek tartja a kereslet mérsékléséhez.
Milyen kötelező újrahasznosítottanyag-tartalmat ír elő az uniós akkumulátorrendelet?
A 2023/1542-es rendelet 8. cikke szerint az új akkumulátorokban lítiumból 6, majd 12 százalék, kobaltból 16, majd 26 százalék, nikkelből 6, majd 15 százalék újrahasznosított anyagnak kell lennie, 2031-es, illetve 2036-os határidővel. A célokat 2028-ban felülvizsgálják; a tanulmány szerzői a jelenlegi ambiciózus szintek megtartását javasolják.
Mi a különbség az előkezelés és a finomítás között az akkumulátor-újrahasznosításban?
Az előkezelés során a cellákat aprítják, és fekete masszát állítanak elő, amely az értékes fémeket koncentráltan tartalmazza. A finomítás, jellemzően hidrometallurgiai eljárással, ebből nyer vissza akkumulátor-minőségű lítium-, kobalt- és nikkelvegyületeket. A tanulmány szerint az érték csak akkor marad Európában, ha finomító kapacitás is épül.
Milyen más intézkedések csökkentik a kritikus nyersanyagigényt?
A tanulmány négy további emelőt vizsgál. A kisebb autók 2035-re mintegy 17, az energiahatékonyság 14 százalékkal csökkenthetik a kulcsfontosságú akkumulátor-anyagok iránti igényt. A tömegközlekedésre, kerékpárra való áttérés és a felesleges utak elkerülése együtt 2050-re körülbelül 36 százalékos megtakarítást hozhat a lítium, a nikkel és a kobalt esetében.
🔗 Hivatalos források és hivatkozások: 👉
- Öko-Institut Consult gGmbH: Decarbonising Road Transport Beyond Mining-Intensive Pathways (Research Report). Szerzők: Stefanie Degreif, Moritz Mottschall. Megbízók: SOMO, Seas At Risk, PowerShift. Berlin, 2026. október 19. – A tanulmány oldala
- Öko-Institut sajtóközlemény (2026. október 19.): Weniger Rohstoffe für die Verkehrswende: Studie zeigt Alternativen zum Ausbau des Bergbaus
Egységes szerkezet, gyors válaszok: cikkeinket úgy építjük fel, hogy az olvasók és az MI-alapú keresők is könnyen megtalálják bennük a lényeget. A szövegek MI-eszközök segítségével, szerkesztői ellenőrzés mellett készülnek.
