



Ha kedveled az oldalunkat, jelölj meg minket a Google-ban kedvenc forrásként — így gyakrabban látod majd a cikkeinket a keresőben!
★Jelölj meg minket preferált forráskéntA globális alapanyagipar 2025-ben az elmúlt évtized egyik legjobb évét zárta – legalábbis a mérlegek szerint. A McKinsey 2026. október 13-án megjelent, 70 oldalas Global Materials Perspective 2026 jelentése azonban azt is megmutatja, mi van a rekordszámok mögött: a nyereséget szinte kizárólag az arany és a réz árrobbanása hozta, a termelés és a termelékenység egy helyben toporgott, a fémhulladék pedig csendben a geopolitika egyik új ütközőpontjává vált. A hulladékgazdálkodás szereplőinek ez utóbbi a jelentés legfontosabb üzenete.
Röviden: A globális alapanyagipar 2025-ben rekordprofitot ért el, de ezt szinte teljes egészében az arany és a réz drágulása hozta, miközben a volumenek és a termelékenység stagnáltak. A McKinsey szerint a következő évek kulcskérdése a hatékonyság, a hulladékgazdálkodás szempontjából pedig az, hogy a fémhulladék stratégiai, egyre több export- és importkorlátozás alá eső nyersanyaggá vált.
Rekordév, amely mögött alig nőtt a termelés
A jelentés négy nagy alágazatot vizsgál – a fém- és bányaipart, az építőanyagokat, a műanyagokat, valamint a cellulóz- és papíripart –, a hangsúly azonban egyértelműen a fémeken és a bányászaton van. Az alapanyagipar teljes árbevétele 2025-ben valamivel több mint 1 százalékkal, mintegy 6600 milliárd dollárra nőtt: az építőanyagok visszaesését a papíripar, a fém- és bányaipar, valamint a műanyagok bővülése ellensúlyozta. Ezzel 2025 az ágazat negyedik legjövedelmezőbb éve lett az elmúlt két évtizedben – és mind a négy csúcsév az utolsó öt évre esik.
A fém- és bányaipar pénzügyi mutatói még látványosabbak. Az átlagos EBITDA-marzs 2025-ben 27 százalék volt (2015-ben még 19), az ágazati EBITDA meghaladta a 800 milliárd dollárt, a piaci kapitalizáció pedig rekordszintre, 3700 milliárd dollárra emelkedett, ami 2015-höz képest nagyjából 230 százalékos növekedés.
A felszín alatt viszont jóval szürkébb a kép. A fém- és bányaipar árbevétele mindössze 1 százalékkal, 3100 milliárd dollárra nőtt, a kitermelt és feldolgozott mennyiségek lényegében stagnáltak, a munkatermelékenység nem javult, a tőketermelékenység pedig romlott. A marzsok bővülése szinte teljes egészében abból fakadt, hogy az ágazat bevételi szerkezete a magasabb haszonkulcsú nyersanyagok felé tolódott.
Aranyláz és rézroham: hová vándorolt az érték?
A 2025-ös árbevétel-változást három fém határozta meg. Az arany ára 45 százalékkal emelkedett, elsősorban a jegybanki vásárlások és a biztonságos menedéket kereső befektetők miatt. A réz 9 százalékkal drágult, és 2026 közepére tonnánként 13 500 dollár fölé ment, amit az adatközpontok építése, az elektrifikáció és a bányászati kiesések együtt hajtottak. Az alumínium ára 6 százalékkal nőtt, 2026 közepére pedig tonnánként 3000 dollár fölé ugrott, miután a Hormuzi-szoros lezárása a globális mennyiség nagyjából tizedének ellátási láncát zavarta meg.
Ezzel szemben az acél ára 9, az energetikai széné 19 százalékkal esett. Az acélnál a kínai építőipar lassulása és a globális túlkapacitás, a szénnél a 2022-es csúcs utáni normalizálódás volt a fő ok. Az akkumulátoros nyersanyagok ára is csökkent, ennek hatása azonban korlátozott maradt, mert ezek az ágazati árbevételnek csak mintegy 5 százalékát adják.
Az értékáthelyeződés hosszú távú trend. Az acélértéklánc (vasérccel és kokszolható szénnel együtt) és az energetikai szén 2021-ben még az ágazati bevétel 65 százalékát adta, 2025-ben már csak 49 százalékát. Az arany 2025-ben először előzte meg az acélt és az energetikai szenet az EBITDA-tortában, és az ágazat teljes EBITDA-jának 28 százalékát hozta. A tőkepiac ezt pontosan leképezte: 2015 és 2025 között az aranybányászok teljes részvényesi hozama a 8,1-szeresére, a rézbányászoké a 6,3-szorosára, a szénbányászoké az 5,7-szeresére nőtt, a nikkeltermelőké viszont csak a 2,2-szeresére.
Vámok, konfliktusok és a széttartó fémárak
A jelentés szerint a kormányok egyre inkább stratégiai kérdésként kezelik a nyersanyagokat. Az ellátás koncentrációja 2020 és 2025 között a bányászatban és a finomításban is 3–3 százalékponttal nőtt, az érték pedig felfelé, a bányák felé vándorol: a bánya- és koncentrátumtermelés egyre nagyobb haszonnal dolgozik, a kohászat és a feldolgozás marzsai viszont szűkülnek. A McKinsey szerint a bejelentett diverzifikációs tervek csak akkor válhatnak valóra, ha a finomításra és feldolgozásra adott ösztönzők legalább olyan erősek lesznek, mint a bányanyitásra szántak.
A fizikai sérülékenység felerősíti a politikai kockázatot. Amikor a Hormuzi-szorosnál kialakult konfliktus elvágta az Öböl-menti kénexportot, a kén ára megugrott, ami drágította a finomításhoz szükséges kénsavat, és tovább szűkítette az amúgy is vékony feldolgozói marzsokat. A kormányok stratégiai készletekkel, regionális beszerzéssel és állami szerepvállalással válaszolnak: az Egyesült Államok tulajdonrészt és átvételi megállapodásokat szerzett ritkaföldfém- és kritikusásvány-termelőkben, az Európai Unió pedig a kritikus nyersanyagokról szóló rendelete alapján első körben 60 stratégiai projektet jelölt ki, ebből 47-et az unión belül.
A vámok közben szétszakították a korábban egységes fémárakat. Az amerikai alumíniumvám 2025 júniusában 50 százalékra emelkedett, ami 2026 közepére tonnánként 6200 dollár fölé vitte az amerikai árat, és a csúcson több mint 60 százalékos különbséget nyitott a kínai árhoz képest. Az acélnál a kínai túlkapacitás tartja alacsonyan az árat, Európában és az USA-ban viszont vámok védik a regionális prémiumot. A számlát a feldolgozóipar fizeti: egy amerikai gyártású C-kategóriás elektromos autó anyagköltsége 2025 februárja és 2026 júniusa között több mint 1200 dollárral nőtt kínai megfelelőjéhez képest, egy hasonló belső égésű motoros autónál pedig csak az acél, a réz és az alumínium több mint 900 dollár többletet okozott.
A fémhulladék lett az új stratégiai nyersanyag
A jelentés talán legfontosabb megállapítása a hulladékipar számára: ma már minden olyan fémet, amelynek érett újrahasznosítási piaca van, több országban is kereskedelmi korlátozás sújt. A logika egyszerű. Egy nyersanyagimportra szoruló ország számára a hazai fémhulladék olcsóbb és alacsonyabb kibocsátású alternatíva az elsődleges fémmel szemben, így a kiáramlás megfékezése egyszerre csökkenti az importfüggőséget és a szén-dioxid-lábnyomot. A gazdaságosság azonban a hulladék minőségén múlik: minél gyengébb a minőség, annál drágább a feldolgozás.
A McKinsey két csoportot különít el. Az Európai Unió, az Egyesült Államok, Japán és Oroszország vámokkal, engedélyekkel, kvótákkal, kormányrendeletekkel és tilalmakkal fogja vissza a fémhulladék kivitelét. Kína, Törökország és India – történelmileg a világ legnagyobb fémhulladék-importőrei – pedig tisztasági küszöbökkel, vámokkal és engedélyezéssel a jobb minőségű tételekre szűkítik a behozatalt; Kína például a réznél legalább 97, az alumíniumnál legalább 91 százalékos tisztaságot vár el.
A konkrét lépések közül több már a dontwasteit.hu olvasói számára is ismerős. Az Egyesült Államok honvédelmi jogszabályra hivatkozva a fekete massza teljes mennyiségét a belföldi piacra kényszeríti, erről részletesen írtunk a fekete massza amerikai exportkorlátozásáról szóló elemzésünkben. A rézhulladékra 25 százalékos belföldi értékesítési kötelezettséget irányoztak elő Washingtonban, ez azonban végrehajtási szabály híján még nincs hatályban. Az unió hulladékszállítási rendelete 2027 májusától a nem OECD-országokba irányuló, nem veszélyes hulladékexportot – így az acél-, alumínium- és rézhulladékot is – csak engedélyezett célországokba teszi lehetővé; a jogosult országok listájának tervezetét a Bizottság 2026 szeptemberében hozta nyilvánosságra. Az alumíniumhulladékra korábban felmerült exportvámtól viszont Brüsszel visszalépett, amit a Recycling Europe üdvözölt. Oroszország kvótával és exportvámmal, Japán 2028-ig bevezetendő telepengedélyezési szabályokkal szigorít.
A jelentés szerint ez a trend nyomás alá helyezi azokat az újrahasznosítókat, amelyek importált fémhulladékra épülnek. A McKinsey egyúttal arra is felhívja a figyelmet, hogy érdemes lenne az innovációt a gyengébb minőségű hulladékáramok feldolgozására és feljavítására irányítani – vagyis oda, ahol ma a legnagyobb a veszteség.
Merre tolódik a kereslet: adatközpontok, India, kevesebb Kína
A McKinsey alapforgatókönyve szerint a legtöbb nyersanyag iránti kereslet 2030-ig ellenálló marad; a kivétel a szén, az acél és a vasérc, valamint a platinacsoport fémei. Az akkumulátoros nyersanyagok kilátásait az elektromos autózás lassabb terjedése miatt lefelé módosították, ezek azonban továbbra is a leggyorsabban növekvő anyagok közé tartoznak, évi 5–11 százalékos bővüléssel 2035-ig. A lassabb átállás paradox módon a belső égésű motorok katalizátoraiban használt platinacsoport-fémek kilátásait javította.
Új keresleti források is megjelentek. Az adatközpontok globális kapacitása évi nagyjából 25 százalékkal nőhet, a 2025-ös 84 gigawattról közel 600 gigawattra 2040-ig. Az adatközpontok ma még csak az ágazati bevétel kevesebb mint fél százalékát adják, egyes nyersanyagoknál azonban komoly súlyuk lesz: 2030-ra a galliumkereslet mintegy 6,2, a rézkereslet 4,3, a germánium- és ritkaföldfém-kereslet nagyjából 2,5–2,5 százalékát adhatják. A védelmi kiadások növekedése szintén új húzóerő – ennek hátteréről a globális ásványkincs-lázról szóló cikkünkben írtunk bővebben.
Földrajzilag is átrendeződik a kép. Kína részesedése a globális fémbevételből 2020-ban mintegy 48 százalékon tetőzött, 2025-re 42 százalék körülire csökkent, 2035-re pedig 38 százalékra eshet, főként az építőipar lassulása miatt. India a globális fémbevétel mintegy 10 százalékával már a második legnagyobb piac, és a leggyorsabban növekvők közé tartozik.
Hiányzó tőke, hiányzó szakemberek
A hosszú távú kínálati hiányok a tavalyi jelentéshez képest szűkültek – részben a lassabb energetikai átállás, részben a bejelentett új projektek miatt –, de nem tűntek el. 2035-re a réznél mintegy 10 százalékos, a ritkaföldfémeknél több mint 20 százalékos, a nikkelnél 10–20 százalékos hiánnyal számolnak, és deficit várható az ezüstnél és a mangánnál is. Az ezüst szűkössége a napelemipar számára különösen érzékeny kérdés, ezért is felértékelődik a napelemekből történő ezüst- és szilícium-visszanyerés.
A hiány bezárásához a következő évtizedben becslések szerint 4200 milliárd dollárnyi bányászati és feldolgozói beruházás kellene. Csakhogy a tőke hatékonysága romlik: a megaprojektek rendre túllépik a költségvetést, az alapkutatás megtérülése gyenge, az elmúlt évtizedben átlagosan évi ötnél kevesebb jelentős réz- vagy aranylelőhelyet fedeztek fel. A mérlegben bőven rendelkezésre álló pénz így nem fordul át elég gyorsan tonnákba.
A munkaerőhiány sem enyhült. Kína fém- és bányaipari foglalkoztatása 2035-ig mintegy 450 ezer teljes munkaidős egyenértékkel csökkenhet, Indiáé nagyjából 430 ezerrel nőhet, a nettó globális többletigény pedig meghaladja a 310 ezer főt. Közben az érett piacokon fogy az utánpótlás: 2011 és 2021 között a bányászati szakos végzettek száma Ausztráliában mintegy 75, az Egyesült Államokban 40 százalékkal esett vissza.
450–750 milliárd dolláros termelékenységi tartalék
A bányászati termelékenység a Covid utáni szerény javulás után 2025-ben ismét megtorpant, holott a beruházások és a felvásárlások élénkültek, a marzsok pedig magasak maradtak. A réz, az arany és a vasérc fajlagos költsége 2020 óta 28–36 százalékkal nőtt, ami meghaladja az amerikai fogyasztói árindex 24 százalékos emelkedését.
A McKinsey becslése szerint évente 450–750 milliárd dolláros, az ágazati árbevétel 15–25 százalékának megfelelő termelékenységi tartalék rejlik a fém- és bányaiparban, ha a már ismert megoldásokat széles körben bevezetnék. A legnagyobb tétel az üzemeltetési kiválóság (300–475 milliárd dollár: áteresztőképesség, kihozatal, költségoldal, például az önvezető szállítójárművek), ezt követi a beszerzés (75–150 milliárd) és a beruházások jobb tervezése (75–125 milliárd). Az önvezető bányászati szállítóflotta két év alatt nagyjából megháromszorozódott, a bevezetés azonban egyenetlen: Kína ma már a működő flották több mint felét adja.
Fontos kitétel, hogy a teljes potenciál nem jelenne meg nyereségként, hiszen a széles körű alkalmazás a költséggörbéken és a kínálaton keresztül az árakra is hatna. A jelentés üzenete mégis egyértelmű: ha a nyersanyagárak normalizálódnak, a hatékonyság lehet a marzsbővülés legfőbb forrása.
Kibocsátás: lassú csökkenés, növekvő szerep a másodnyersanyagnak
A fém- és bányaipar üvegházgázkibocsátása 2025-ben mintegy 1 százalékkal csökkent, de ezt elsősorban a mérsékeltebb acélgyártás okozta, nem a technológiaváltás. A kibocsátás 38 százaléka az acélhoz, 30 százaléka az energetikai szénhez, 15 százaléka az alumíniumhoz köthető. A McKinsey 2035-ig mindössze 8 százalékos csökkenést vár, évi mintegy 7110 millió tonna CO₂-egyenértékről nagyjából 6580 millió tonnára. A csökkenés zömét a villamosenergia-rendszer dekarbonizációja és a hatékonyságjavulás adja, a növekvő újrahasznosított arány és a bejelentett nettó zéró projektek csak a maradékot.
A zöld beruházások lendülete Európában és az USA-ban megtört: a jelentés szerint mintegy évi 20 millió tonnányi európai zöldacél-kapacitás fejlesztését függesztették fel, halasztották el vagy törölték, mert a vevők nem hajlandók felárat fizetni az alacsonyabb kibocsátású anyagért. Közben az uniós szén-dioxid-határkiigazítási mechanizmus (CBAM) végleges szakaszba lépett, és már árat rendel az importált acél, alumínium és más anyagok kibocsátásához.
Ebben a képben a fémhulladék kettős előnyt kínál: gyakran ez a legolcsóbb és a legalacsonyabb kibocsátású fémforrás. Az alumíniumnál az újraolvasztás energiaigénye töredéke az elsődleges gyártásénak – erről az alumínium-újrahasznosítás energiamérlegét bemutató cikkünkben írtunk részletesen. A McKinsey szerint ezért a gyűjtés és a visszanyerés további növelése, valamint az acél, az alumínium és az akkumulátoros anyagok feldolgozásának innovációja lehet a dekarbonizáció érdemi gyorsítója.
Mit jelent a globális alapanyagipar átrendeződése a hulladékgazdálkodásnak?
Szakmai szemmel a jelentés legfontosabb tanulsága, hogy a fémhulladék végleg kikerült a „melléktermék” kategóriából. A globális alapanyagipar ma ugyanazzal a logikával kezeli a másodnyersanyagot, mint a kritikus ásványokat: ellátásbiztonsági, kereskedelempolitikai és nemzetbiztonsági kérdésként. Ennek három gyakorlati következménye van.
Az első a minőség. Ha a nagy importőrök tisztasági küszöböket vezetnek be, és a McKinsey is a gyengébb minőségű áramok feldolgozásában látja a következő innovációs frontot, akkor a gyűjtés és a válogatás minősége közvetlenül pénzben mérhető. A vegyes, szennyezett fémfrakció egyre kevésbé exportálható, a tisztán válogatott anyag értéke viszont nő.
A második a kapacitás. Az uniós exportkorlátozások Európában tartják a fémhulladékot, ez azonban csak akkor erősíti az ellátásbiztonságot, ha van mellette elegendő hazai újraolvasztó és feldolgozó kapacitás – különben a visszatartott anyag ára esik, és a gyűjtés gazdaságossága romlik. Ugyanez igaz az akkumulátorhulladékra: aki csak előkezel, az a nyersanyagot exportálja, a hozzáadott értéket pedig másnak engedi át.
A harmadik a hatékonyság. A bányászatban emlegetett eszközök – adatalapú üzemirányítás, automatizálás, mesterséges intelligencia – a hulladékválogatásban is ugyanazt az eredményt ígérik: több visszanyert anyagot ugyanannyi beruházásból.
Érdemes ugyanakkor szem előtt tartani a jelentés korlátait is. Egy tanácsadó cég elemzéséről van szó, amelynek számai főként a McKinsey MineSpans modelljének alapforgatókönyvén alapulnak; a jelentés elsősorban a fém- és bányaiparra koncentrál, a műanyagokat, a papíripart és az építőanyagokat csak érintőlegesen tárgyalja. Az irány azonban egyértelmű: a következő években nem csak a bányáknál, hanem a gyűjtőudvarokban, a válogatóüzemekben és a hulladékszállítási engedélyeknél is eldől, ki fér hozzá a fémekhez.
Gyakori kérdések a globális alapanyagipar kilátásairól
Miért volt rekordév 2025 a globális alapanyagipar számára?
Elsősorban az arany és a réz drágulása miatt. Az arany ára 45, a rézé 9 százalékkal nőtt, ami a magasabb haszonkulcsú fémek felé tolta a bevételi szerkezetet. A fém- és bányaipar átlagos EBITDA-marzsa így 27 százalékra, piaci kapitalizációja 3700 milliárd dollárra emelkedett, miközben a volumenek és a termelékenység lényegében stagnáltak.
Miért vált a fémhulladék stratégiai nyersanyaggá?
Mert olcsóbb és alacsonyabb kibocsátású, mint az elsődleges fém, és csökkenti az importfüggőséget. Ezért az EU, az USA, Japán és Oroszország korlátozza a kivitelét, Kína, Törökország és India pedig tisztasági küszöbökkel a jobb minőségű tételekre szűkíti a behozatalt. A McKinsey szerint ma minden érett újrahasznosítási piacú fémet érint valamilyen korlátozás.
Mely nyersanyagokból várható hiány 2035-re?
A McKinsey alapforgatókönyve szerint a réznél mintegy 10 százalékos, a ritkaföldfémeknél több mint 20 százalékos, a nikkelnél 10–20 százalékos hiány várható, és deficit alakulhat ki az ezüstnél és a mangánnál is. A rés a tavalyi előrejelzéshez képest szűkült, de bezárásához a következő évtizedben mintegy 4200 milliárd dolláros beruházás kellene.
Mekkora termelékenységi tartalék van a fém- és bányaiparban?
Évente 450–750 milliárd dollár, ami az ágazati árbevétel 15–25 százalékának felel meg. Ebből 300–475 milliárd az üzemeltetési kiválóságból, például önvezető szállítójárművekből, 75–150 milliárd a beszerzésből, 75–125 milliárd a beruházások jobb tervezéséből származhat. A teljes összeg nem jelenne meg nyereségként, mert a széles körű bevezetés az árakra is hatna.
Mennyivel csökkenhet a fém- és bányaipar kibocsátása 2035-ig?
Mindössze nagyjából 8 százalékkal, évi mintegy 7110 millió tonna CO₂-egyenértékről körülbelül 6580 millió tonnára. A csökkenés zöme a villamosenergia-rendszer dekarbonizációjából és a hatékonyságjavulásból jön, az újrahasznosított anyagok arányának növelése csak kisebb részt ad. Európában évi mintegy 20 millió tonnányi zöldacél-kapacitás fejlesztése akadt el.
Hogyan befolyásolják az adatközpontok a fémkeresletet?
Egyes fémeknél jelentősen. Az adatközpontok kapacitása a 2025-ös 84 gigawattról közel 600 gigawattra nőhet 2040-ig. 2030-ra a galliumkereslet mintegy 6,2, a rézkereslet 4,3, a germánium- és ritkaföldfém-kereslet nagyjából 2,5 százalékát adhatják, miközben az ágazati bevételnek még fél százalékát sem teszik ki.
🔗 Hivatalos források és hivatkozások: 👉
McKinsey & Company: Global Materials Perspective 2026 (2026. október 13.; szerzők: Karel Eloot, Michel Foucart, Michel Van Hoey és munkatársaik, McKinsey Global Energy & Materials Practice) és a teljes PDF-jelentés. Ez a cikk a jelentés adataira épülő önálló összefoglaló és szakmai értékelés, nem a jelentés fordítása.
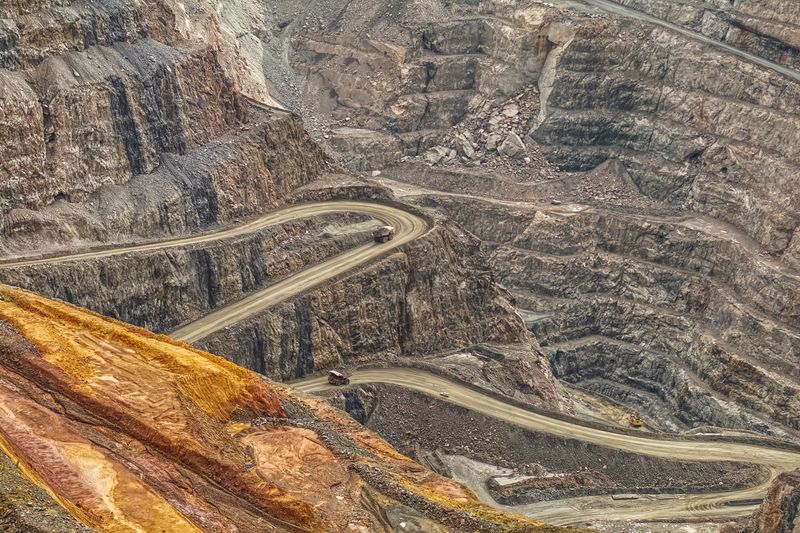
Fotó: Mark Thomas
Egységes szerkezet, gyors válaszok: cikkeinket úgy építjük fel, hogy az olvasók és az MI-alapú keresők is könnyen megtalálják bennük a lényeget. A szövegek MI-eszközök segítségével, szerkesztői ellenőrzés mellett készülnek.
